AirAsia Group Nafi Bailout, Eco World Bina Projek Pertama di Singapura - Berita Bursa Malaysia 22 September 2026

Ringkasan Pantas
- Eco World Development menang tender tanah pertama di Singapura bernilai RM667.6 juta, projek kondominium 140 unit di Bishan.
- AirAsia Group (AAGB) nafi khabar angin bailout kerajaan; Maybank IB kekal Buy walau potong harga sasaran kepada RM1.22.
- Inta Bina ada buku pesanan RM1.6 bilion; Hong Leong IB mula liputan dengan cadangan Buy, harga sasaran 76 sen.
- SLGC Berhad bakal disenaraikan di ACE Market 6 Oktober dengan buku pesanan tidak terbil RM1 bilion.
- Solarvest dan Samaiden dijangka menang projek CRESS pertama dalam tempoh tiga bulan susulan caj capaian sistem lebih rendah.
- Tenaga Nasional diturun taraf oleh TA Securities dan UOB Kay Hian selepas terpaksa tanggung kos subsidi elektrik tambahan.
- Steel Hawk - pengarah dan CEO terus beli saham sendiri di pasaran terbuka, isyarat keyakinan dalaman.
- IHH Healthcare - KWSP naikkan pegangan substansial kepada 13.199%, tertinggi dalam lapan tetingkap notis berturut-turut.
Tindakan Korporat dan Ekspansi Serantau
Eco World Development: Projek Pertama di Singapura Bernilai RM667.6 Juta
Eco World Development Group Berhad mencatat detik penting apabila anak syarikat milik penuhnya menawar dan menang tender Urutan Pembangunan Semula Bandar (URA) Singapura untuk sebidang tanah pajakan 99 tahun di Lorong Puntong/Sin Ming Avenue, kawasan Bishan, pada harga S$208.1 juta atau lebih kurang RM667.6 juta. Tapak seluas 46,103 kaki persegi itu mempunyai keluasan lantai kasar maksimum sekitar 129,100 kaki persegi dan dijangka menghasilkan kira-kira 140 unit kediaman jenis kondominium.
Tawaran Eco World itu 11% lebih tinggi berbanding tawaran kedua tertinggi daripada tujuh peserta bida, sekali gus menetapkan rekod baharu bagi plot kediaman tulen di kawasan Rest of Central Region (RCR) Singapura. Projek ini bakal dilancarkan pada 2028 di bawah siri jenama baharu VERSIONE, manakala proses tender dijangka selesai pada suku keempat 2026. Ini merupakan kemasukan pertama Eco World ke pasaran hartanah kediaman Singapura - langkah pengembangan serantau yang ketara bagi pemaju yang selama ini tertumpu kepada Malaysia dan United Kingdom.
Bagi pembaca yang tertanya-tanya kenapa harga premium 11% ini "menimbulkan persoalan" di kalangan penganalisis: makin tinggi harga tanah yang dibayar berbanding pesaing, makin ketat margin keuntungan projek tersebut nanti - terutama di pasaran matang seperti Singapura yang kos pembinaan dan cukai tanahnya tinggi. Ini bukan tanda projek akan gagal, tetapi ia bermakna pelaksanaan mesti tepat supaya margin tidak terhakis.
AirAsia Group: Nafi Bailout, Maybank Kekal Buy Walau Potong Harga Sasaran
Susulan beberapa hari khabar angin mengenai kedudukan kewangan kumpulan penerbangan itu, pengasas bersama dan penasihat Capital A Berhad, Tony Fernandes, mengadakan sidang media di Bangkok bagi menafikan laporan bahawa AirAsia Group Berhad (AAGB) memerlukan bailout kerajaan. "Nothing, nothing, we are not getting (anything) from the government, I don't know where this story comes from," katanya, sambil menegaskan syarikat mempunyai tunai melebihi RM1 bilion dan tidak memerlukan penyelamatan.
Fernandes turut menjelaskan sasaran pembiayaan semula kumpulan ialah USD1 bilion dan RM700 juta - bukan USD3 bilion seperti didakwa sesetengah laporan - bertujuan membiayai semula hutang era COVID-19 yang mahal, dengan sasaran siap pada Disember 2026 atau Januari 2027. Sidang media itu turut menjawab laporan Reuters bahawa kerajaan pernah bertanya Malaysia Airlines dan Batik Air sama ada mampu menyerap pangsa pasaran domestik AirAsia - sekadar perancangan senario, kata sumber kerajaan.
Selepas itu, Maybank Investment Bank mengekalkan cadangan Buy untuk AAGB tetapi memotong harga sasaran kepada RM1.22 daripada RM1.81 sebelum ini - susutan 33% - walaupun ini masih membawa potensi kenaikan 131% berbanding harga semasa RM0.53. Dalam nota yang sama, Maybank menjangka kerugian teras FY26 melebar sekitar RM450 juta kepada -RM798 juta, manakala keuntungan teras FY27 dipotong 21% kepada RM731 juta. Ini gambaran biasa apabila broker mengekalkan cadangan Buy jangka panjang tetapi mengakui jangkaan keuntungan jangka pendek merosot - dua perkara berbeza yang perlu dibaca berasingan.
Kontrak dan Buku Pesanan Membina Keyakinan
Inta Bina: Buku Pesanan RM1.6 Bilion, HLIB Mula Liputan dengan Buy
Inta Bina Group Berhad memasuki liputan baharu apabila Hong Leong Investment Bank (HLIB) mula liputan dengan cadangan Buy dan harga sasaran 76 sen, disokong buku pesanan tidak terbil sebanyak RM1.6 bilion setakat akhir suku kedua tahun kewangan 2026 - bersamaan kira-kira 2.5 kali ganda hasil pembinaan FY25. Buku tender syarikat itu pula berdiri pada RM3.3 bilion awal Ogos lalu, memberi gambaran jelas mengenai saluran kontrak masa depan.
Buku pesanan (order book) ialah jumlah kontrak yang sudah ditandatangani tetapi belum sepenuhnya dilaksanakan atau dibilkan. Semakin besar nisbah buku pesanan berbanding hasil tahunan syarikat pembinaan, semakin lama tempoh keterlihatan pendapatan syarikat itu - ini sebab analis sering guna nisbah ini untuk menilai "berapa lama lagi syarikat ini ada kerja" tanpa perlu bergantung kepada tender baharu serta-merta.
SLGC Bakal Disenaraikan dengan Buku Pesanan RM1 Bilion
Kontraktor Johor, SLGC Berhad, menetapkan harga IPO Pasaran ACE pada 28 sen sesaham bagi mengumpul RM29.4 juta, dengan tarikh penyenaraian dijangka 6 Oktober 2026. Syarikat gred G7 di bawah Lembaga Pembangunan Industri Pembinaan (CIDB) ini - layak menender projek bernilai kontrak tanpa had - mempunyai buku pesanan tidak terbil sekitar RM1 bilion setakat 12 Ogos 2026, memberi keterlihatan pendapatan sehingga tahun kewangan berakhir 31 Disember 2030.
Dalam laporan penyelidikan IPO bertarikh 21 September 2026, RHB Investment Bank memberikan nilai saksama 40 sen sesaham - lebih tinggi berbanding harga tawaran 28 sen. Jika anda kurang pasti apa sebenarnya IPO dan bagaimana ia berbeza daripada membeli saham syarikat yang sudah tersenarai, baca Apa Itu IPO Atau Saham Terbitan Awam? Oleh kerana SLGC belum lagi disenaraikan, tiada halaman kajian saham untuk kaunter ini buat masa ini.
Solarvest dan Samaiden: Bakal Menang Projek CRESS Pertama
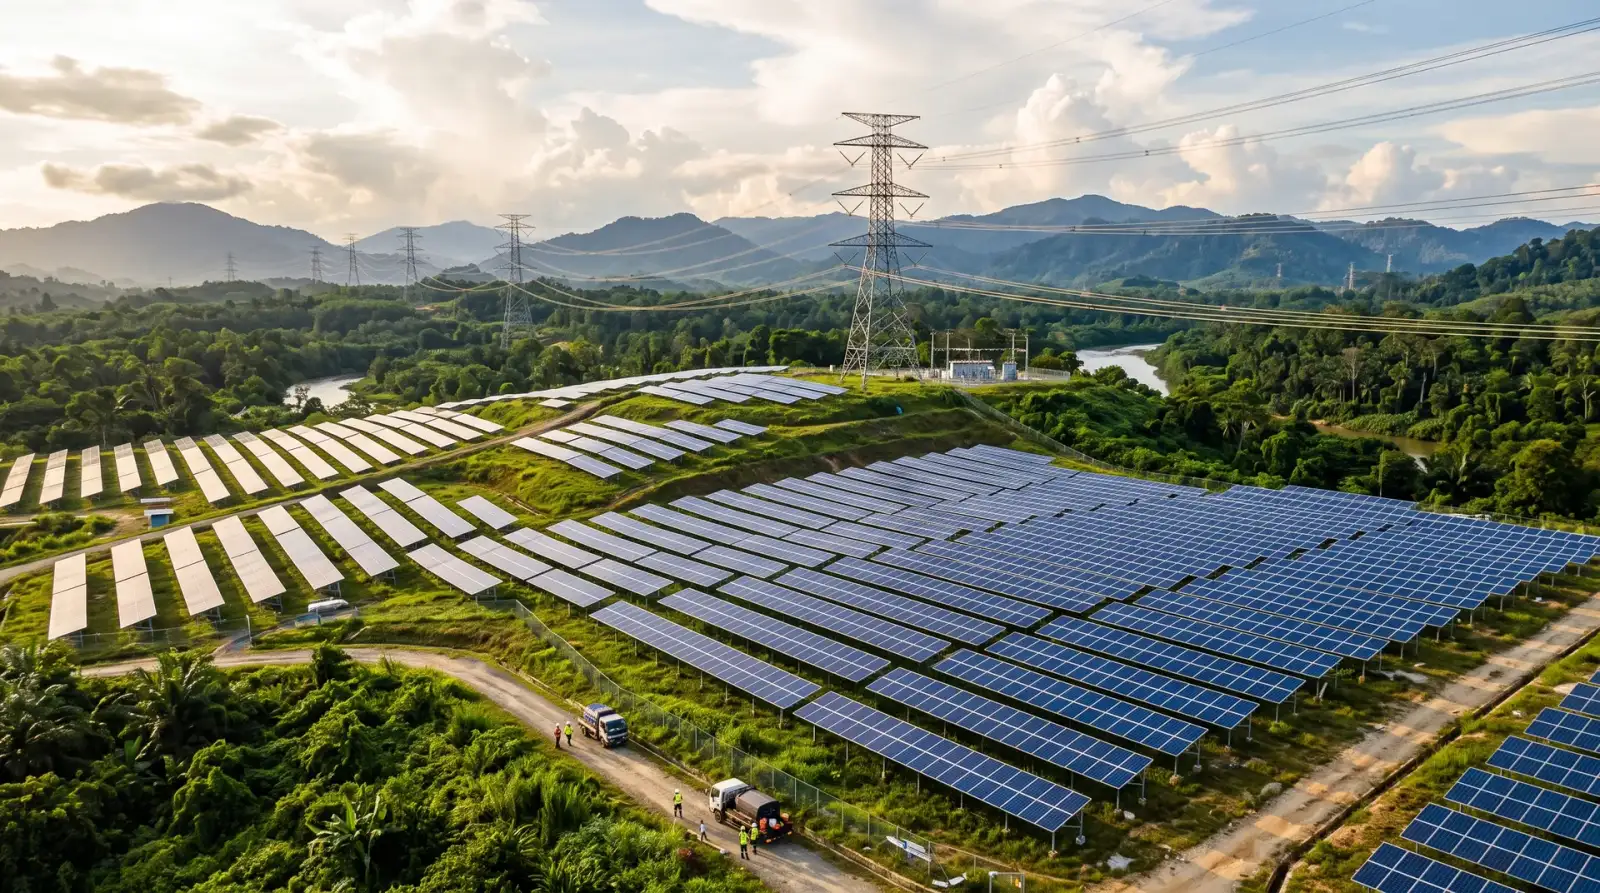
Kerajaan memperkenalkan Pakej Pecutan CRESS (Corporate Renewable Energy Supply Scheme) yang menetapkan kadar Caj Capaian Sistem (System Access Charge, SAC) tetap pada 14 sen se-kilowatt jam bagi projek bekalan tetap - turun daripada kadar 20 sen se-kWj sebelum ini - bersama tempoh kontrak minimum wajib 10 tahun antara pemaju dan pengguna korporat. CRESS sendiri ialah mekanisme akses pihak ketiga yang membenarkan pemaju tenaga boleh diperbaharui membekalkan elektrik terus kepada pengguna korporat hijau menggunakan grid sedia ada, sebagai alternatif kepada membeli kuasa semata-mata daripada Tenaga Nasional Berhad.
MBSB menyenaraikan Solarvest Holdings Berhad sebagai antara syarikat terdedah kepada peluang ini, manakala liputan NST turut menyebut Solarvest dan Samaiden Group Berhad berpotensi memenangi projek CRESS pertama masing-masing dalam tempoh tiga bulan akan datang. Ini bermakna kedua-dua syarikat solar ini berada dalam kedudukan awal untuk menuai manfaat langsung daripada dasar baharu ini - sesuatu yang perlu dipantau untuk pengumuman kontrak rasmi dalam suku keempat 2026.
Isyarat Risiko dan Liputan Analis
Tenaga Nasional: Diturun Taraf Selepas Tanggung Kos Subsidi Elektrik
Kerajaan melebarkan ambang perlindungan subsidi elektrik daripada 600kWj kepada 800kWj sebulan sehingga hujung 2026. Susulan itu, Tenaga Nasional Berhad dijangka menanggung kos tambahan antara RM120 juta hingga RM150 juta dari September hingga Disember 2026 - kos yang biasanya dipindahkan terus kepada tarif di bawah rangka kerja sedia ada, tetapi kali ini diserap oleh syarikat sendiri.
TA Securities menurunkan taraf TNB kepada "Hold" daripada "Buy" sambil memotong harga sasaran kepada RM13.80 daripada RM18 sebelum ini, manakala UOB Kay Hian turut menurunkan taraf kepada "Hold" atas alasan yang sama. Kedua-dua broker menjangka langkah ini memangkas 2%-3% daripada keuntungan kumpulan tahun ini. Kebimbangan utama penganalisis ialah sama ada TNB akan diminta menanggung kos serupa lagi jika harga bahan api kekal tinggi - yang boleh menjejaskan kebolehjangkaan pulangan terkawal di bawah rangka kerja Peraturan Berasaskan Insentif (IBR). Namun begitu, majoriti firma penyelidikan yang meliputi TNB masih mengekalkan cadangan "Buy" dengan purata harga sasaran 12 bulan pada RM16.17.
Jika anda ingin faham lebih lanjut mengenai bagaimana subsidi elektrik berfungsi dan siapa yang layak, baca Subsidi Elektrik Malaysia: Siapa Yang Dapat, Berapa Nilainya & Cara Semak. Perkara penting untuk pelabur faham: penurunan taraf analis tidak bermakna syarikat itu bermasalah - ia hanya bermakna jangkaan keuntungan jangka pendek merosot berbanding sebelumnya, sementara struktur perniagaan asas (bekalan elektrik bermonopoli) tidak berubah.
Steel Hawk: Pengarah Terus Beli Saham Sendiri
Steel Hawk Berhad mencatat siri pembelian saham oleh orang dalam syarikat. Pada 21 September 2026, pemegang saham substansial dan pengarah Dato' Sharman Kristy A/L Michael memperoleh tambahan 58,800 saham biasa melalui pasaran terbuka, menjadikan kepentingan langsungnya 49,009,800 saham (9.991%) dan kepentingan tidak langsung melalui isteri sebanyak 48,951,000 saham (9.979%). Ini menyusuli pembelian awal oleh Ketua Pegawai Eksekutif Kumpulan, Encik Haffiz bin Hussin, yang memperoleh 70,000 saham pada 1 September 2026.
Pembelian saham oleh pengarah dan pengurusan kanan di pasaran terbuka (bukan melalui opsyen atau ESOS percuma) sering dilihat sebagai isyarat keyakinan dalaman terhadap prospek syarikat - terutama ketika syarikat sedang berhadapan cabaran seperti kadar pembaharuan buku pesanan yang perlahan dan penukaran tender kepada kontrak pasti, seperti dialami Steel Hawk kebelakangan ini. Walau begitu, ini bukan jaminan harga saham akan naik - ia sekadar satu daripada banyak petunjuk yang perlu dibaca bersama data lain seperti aliran tunai dan buku pesanan sebenar.
IHH Healthcare: KWSP Naikkan Pegangan Kepada 13.2%
Kumpulan Wang Simpanan Pekerja (KWSP) menghantar notis bertarikh 14 September 2026, yang diterima IHH Healthcare Berhad pada 17 September, mengesahkan pegangan substansialnya meningkat kepada 1.17 bilion saham atau 13.199% - tertinggi dalam lapan tetingkap notis pemberitahuan berturut-turut. Sebelum ini pada Ogos 2026, KWSP turut membuat beberapa pelarasan pegangan yang membawa kadar pegangannya kepada sekitar 13.25%-13.27%.
Pergerakan pegangan dana persaraan besar seperti KWSP dalam sesebuah kaunter tidak semestinya isyarat langsung untuk membeli atau menjual - ia lebih menggambarkan strategi alokasi portfolio jangka panjang dana tersebut. Namun ia tetap maklumat berguna kerana KWSP terikat kepada garis panduan pelaburan yang ketat, jadi kenaikan pegangan berterusan biasanya mencerminkan keyakinan jangka panjang terhadap fundamental syarikat berkenaan, bukan spekulasi jangka pendek.
Tarikh dan Perkara Untuk Dipantau Selepas Ini
- Awal Oktober 2026 - Eco World dijangka muktamadkan tender tanah Singapura; pantau kenyataan Bursa rasmi mengenai syarat penuh perjanjian jual beli.
- 6 Oktober 2026 - Tarikh dijangka penyenaraian SLGC Berhad di Pasaran ACE; pantau prestasi hari pertama dagangan berbanding harga IPO 28 sen.
- Disember 2026 - Januari 2027 - Sasaran siap pembiayaan semula AirAsia Group (USD1 bilion + RM700 juta); sebarang kelewatan atau perubahan struktur perlu diperhati rapat.
- Suku Keempat 2026 - Jangkaan pengumuman kontrak CRESS pertama untuk Solarvest dan/atau Samaiden.
- Disember 2026 - Tamat tempoh pelanjutan ambang subsidi elektrik 800kWj TNB; pantau sama ada kerajaan sambung atau kembalikan ambang asal 600kWj.
Tiga Pengajaran Daripada Aliran Berita Ini
Pertama, cadangan Buy analis dan potongan harga sasaran boleh berlaku serentak - seperti kes AirAsia Group. Jangan hanya baca tajuk "kekal Buy" tanpa semak sama ada harga sasaran turut dipotong dan sebab di sebaliknya.
Kedua, penurunan taraf syarikat gergasi seperti Tenaga Nasional selalunya berpunca daripada faktor polisi luar kawalan syarikat (dalam kes ini, dasar subsidi kerajaan), bukan kegagalan operasi dalaman. Membezakan antara risiko polisi dan risiko perniagaan asas penting sebelum membuat kesimpulan.
Ketiga, berita buku pesanan besar (seperti Inta Bina dan SLGC) memberi keterlihatan pendapatan tetapi tidak menjamin margin keuntungan kekal stabil - kos bahan binaan dan buruh boleh berubah sepanjang tempoh pelaksanaan projek yang panjang.
Soalan Lazim (FAQ)
1. Kenapa Maybank kekal cadangan Buy untuk AirAsia Group walaupun potong harga sasaran?
Broker sering mengekalkan pandangan jangka panjang positif (kerana potensi kenaikan harga saham masih besar berbanding harga semasa) walaupun memotong anggaran keuntungan jangka pendek akibat faktor seperti kos pembiayaan semula dan kelewatan operasi armada.
2. Apa itu buku pesanan (order book) dalam konteks syarikat pembinaan?
Buku pesanan ialah jumlah nilai kontrak yang telah ditandatangani syarikat tetapi belum sepenuhnya dilaksanakan atau dibilkan kepada pelanggan - ia memberi gambaran keterlihatan hasil masa depan.
3. Kenapa Tenaga Nasional terpaksa tanggung kos subsidi elektrik sendiri?
Kerajaan melebarkan ambang perlindungan subsidi elektrik daripada 600kWj kepada 800kWj sebulan sehingga Disember 2026, dan kos tambahan ini tidak dipindahkan sepenuhnya kepada struktur tarif sedia ada buat masa ini.
4. Apa itu CRESS dan kenapa ia penting untuk syarikat solar tempatan?
CRESS (Corporate Renewable Energy Supply Scheme) membenarkan pemaju tenaga boleh diperbaharui membekalkan elektrik terus kepada syarikat korporat menggunakan grid sedia ada, sebagai alternatif kepada membeli kuasa hanya daripada Tenaga Nasional Berhad.
5. Adakah pembelian saham oleh pengarah syarikat seperti Steel Hawk bermakna harga saham akan naik?
Tidak semestinya. Ia isyarat keyakinan pengurusan, tetapi pelabur masih perlu menyemak fundamental syarikat seperti aliran tunai dan buku pesanan sebenar sebelum membuat sebarang keputusan.
6. Bolehkah saya beli saham SLGC Berhad sekarang?
SLGC masih dalam proses IPO dan dijangka disenaraikan di Pasaran ACE pada 6 Oktober 2026 - anda hanya boleh melabur selepas syarikat itu rasmi didagangkan di Bursa Malaysia.
7. Kenapa kenaikan pegangan KWSP dalam IHH Healthcare penting untuk pelabur runcit?
Ia mencerminkan keyakinan jangka panjang dana persaraan terbesar negara terhadap fundamental syarikat, walaupun ia bukan isyarat untuk membeli atau menjual dalam jangka pendek.
8. Adakah harga tender tanah premium seperti kes Eco World di Singapura sesuatu yang membimbangkan?
Ia meningkatkan risiko margin keuntungan projek kerana kos tanah lebih tinggi, tetapi tidak semestinya bermakna projek akan gagal - pelaksanaan dan strategi harga jualan unit akan menentukan hasil akhir.
Kesimpulan
Aliran berita korporat hari ini menunjukkan gambaran bercampur - pengembangan serantau dan buku pesanan besar di satu pihak, tetapi tekanan margin akibat kos polisi dan subsidi di pihak lain. Dari Eco World yang melangkah ke Singapura sehingga Tenaga Nasional yang terpaksa menanggung kos subsidi tambahan, setiap kaunter ini mengajar sesuatu tentang bagaimana faktor luaran - dasar kerajaan, sentimen pasaran, dan tender kompetitif - boleh mengubah hala tuju jangka pendek syarikat besar sekalipun.
Kalau anda baru bermula dan mahu faham asas sebelum menganalisis berita seperti ini sendiri, mulakan dengan membuka akaun CDS (fi pembukaan RM11, bukan percuma) supaya anda boleh mula memantau pergerakan saham Bursa Malaysia dan juga saham AS & Hong Kong yang selalu kami liputi dalam roundup harian.
Kalau anda mahu belajar cara membaca berita korporat seperti ini secara sistematik - dari buku pesanan, harga sasaran analis, sehingga isyarat pembelian orang dalam - muat turun e-book asas percuma kami sebagai titik permulaan.