Gamuda, TSH Resources, Hartanah Kenyalang - Berita Bursa Malaysia 29 September 2026

Ringkasan Pantas
- Gamuda memperoleh kontrak EPC A$790 juta (kira-kira RM2.28 bilion) bagi peringkat pertama Mortlake Energy Hub di Victoria, Australia.
- HSS Engineers dilantik untuk kerja perundingan kejuruteraan dan penyeliaan tapak loji kumbahan IWK bernilai RM10.95 juta.
- Hartanah Kenyalang melaporkan buku pesanan tertinggi sepanjang sejarah operasinya, sekitar RM851 juta, dengan untung sembilan bulan meningkat.
- Kinergy Advancement mencadangkan penempatan swasta sehingga RM79.75 juta untuk membiayai projek loji gas di Perlis.
- RedPlanet menyasarkan RM13.3 juta melalui IPO bagi pindahan penyenaraian dari Pasaran LEAP ke Pasaran ACE pada harga 19 sen sesaham.
- Impact Capital Holdings menandatangani perjanjian penjaminan emisi dengan Public Investment Bank menjelang IPO di Pasaran ACE.
- TSH Resources dikenakan denda pentadbiran kira-kira RM42 juta oleh pasukan penguatkuasa kawasan hutan Indonesia.
- Kawan Renergy dinilai semula oleh Kenanga Research dengan penarafan Neutral dan harga sasaran 38 sen selepas keuntungan sembilan bulan tidak mencapai jangkaan.
Lapan peristiwa di atas muncul dalam aliran berita korporat sekitar 25 hingga 29 September 2026, iaitu hari dagangan terakhir yang penuh (28 September) dan pembukaan hari ini. Ada kontrak besar, ada cadangan mengumpul dana, dan ada dua isyarat risiko yang memerlukan bacaan berhati-hati. Fokus artikel ini ialah melaporkan fakta yang telah disemak silang dengan sumber berita, kemudian menerangkan konsep di sebaliknya supaya anda memahami maksud angka, bukan sekadar membaca tajuk. Ini bukan cadangan membeli atau menjual mana-mana saham.
Kontrak dan Order Book
Gamuda: kontrak EPC A$790 juta untuk Mortlake Energy Hub
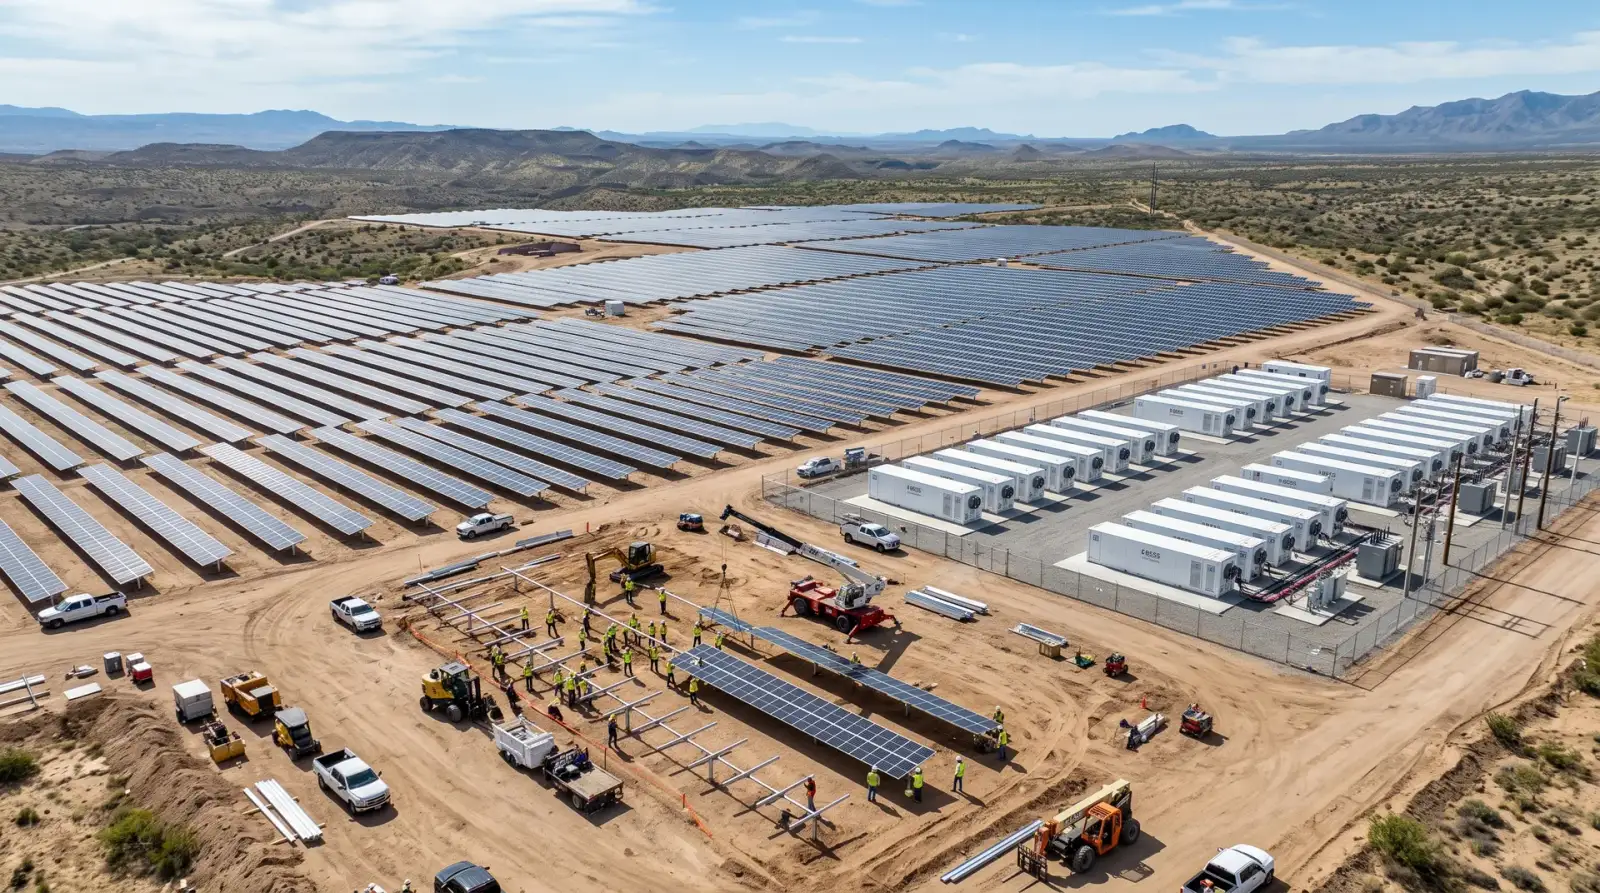
Menurut The Edge, Gamuda melalui anak syarikat milik penuh tidak langsungnya di Australia, Gamuda Engineering Pty Ltd, memeterai kontrak kejuruteraan, perolehan dan pembinaan (EPC) bernilai A$790 juta atau kira-kira RM2.28 bilion. Projek itu ialah peringkat pertama Mortlake Energy Hub, sebuah kemudahan tenaga boleh diperbaharui hibrid 300MW di tapak seluas 1,060 hektar di barat daya Victoria, yang merangkumi ladang solar 435MWp dan sistem penyimpanan tenaga bateri (BESS) 1,449MWh.
Tempoh kontrak dua tahun dengan sasaran siap pada Januari 2029. Kerja pemboleh (enabling works) bermula hari ini, 29 September, menerusi notis mula kerja terhad, manakala notis mula kerja penuh bergantung pada penutupan kewangan (financial close) yang dijangka pada suku keempat 2026. Pihak berkenaan juga menjangkakan kontrak operasi dan penyenggaraan (O&M) berasingan bernilai A$45 juta (kira-kira RM130 juta) ditandatangani dalam tempoh sebulan. Menurut laporan yang sama, ini ialah kontrak besar ketiga Gamuda di Australia pada September, selepas projek naik taraf jalan A$624 juta dan pembangunan stesen Sydney Metro West A$880 juta.
Ada satu istilah yang wajar difahami: notis mula kerja terhad berbanding penuh. Notis terhad membenarkan kontraktor memulakan kerja awal sebelum semua syarat pembiayaan dipenuhi. Selagi penutupan kewangan belum berlaku, nilai kontrak penuh belum sepenuhnya "dikunci" dalam erti kata pelaksanaan. Apabila anda membaca pengumuman kontrak, semak sama ada ia bersyarat dan apa syaratnya. Nilai kontrak juga bukan hasil serta-merta; ia diiktiraf mengikut peratus kerja yang siap sepanjang tempoh pembinaan.
HSS Engineers: perundingan loji kumbahan IWK bernilai RM10.95 juta
Seperti dilaporkan DagangNews, HSS Engineers melalui anak syarikat HSS Integrated Sdn Bhd menerima surat pelantikan untuk menyediakan perundingan kejuruteraan dan penyeliaan tapak bagi kerja naik taraf loji rawatan kumbahan Indah Water Konsortium (IWK) di Negeri Sembilan dan Melaka. Pelantikan bernilai RM10.95 juta termasuk cukai jualan dan perkhidmatan (SST), dibuat oleh Sutracom Sdn Bhd, kontraktor utama bagi fasa kedua projek. Perkhidmatan bermula pada 28 September 2026 dan dianggarkan berlangsung selama 42 bulan.
Skop merangkumi perundingan kejuruteraan awam dan struktur, perkhidmatan mekanikal dan elektrik, serta penyeliaan tapak sepenuh masa sepanjang pembinaan. Bagi syarikat perunding kejuruteraan, kontrak sebegini berbeza daripada kontrak pembinaan. Hasil datang daripada yuran perkhidmatan profesional, bukan daripada nilai binaan keseluruhan, dan lazimnya diiktiraf sepanjang tempoh 42 bulan itu. Justeru, membandingkan RM10.95 juta dengan nilai kontrak pembina besar seperti di atas tidak memberi gambaran yang adil. Pembaca yang teliti akan menilai kontrak ini berbanding saiz hasil tahunan syarikat itu sendiri.
Hartanah Kenyalang: buku pesanan rekod sekitar RM851 juta
Menurut BusinessToday, buku pesanan tertunggak Hartanah Kenyalang meningkat kepada sekitar RM851 juta, yang tertinggi dalam sejarah operasinya, selepas memperoleh projek Wisma JKR Sarawak bernilai RM283.9 juta dan kontrak bangunan bertingkat Sarawak bernilai RM41.4 juta. Sebelum itu, Borneo Post melaporkan buku pesanan sekitar RM800.5 juta pada 22 September, jadi kenaikan itu datang daripada kontrak baharu yang diumumkan kemudian.
Bagi tempoh sembilan bulan FY26, hasil naik 17.3% kepada RM117.8 juta, manakala untung selepas cukai (PAT) melonjak 280% kepada RM5.7 juta daripada RM1.5 juta setahun sebelumnya. Segmen perkhidmatan pembinaan bangunan menjadi penyumbang utama hasil suku terkini, kira-kira 84% daripada hasil suku itu. Angka untung suku ketiga yang tepat dilaporkan berbeza dalam beberapa tajuk berita, jadi artikel ini sengaja menggunakan angka sembilan bulan yang disebut dalam sumber yang dinamakan.
Konsep penting di sini ialah buku pesanan (order book). Ia ialah nilai kerja yang sudah dikontrakkan tetapi belum disiapkan dan belum diiktiraf sebagai hasil. Buku pesanan yang besar memberi kebolehlihatan hasil pada tahun-tahun akan datang, tetapi ia bukan untung. Margin kontrak, kos bahan dan kelancaran pelaksanaan menentukan berapa banyak yang akhirnya sampai ke baris bawah. Lihat juga nisbah buku pesanan kepada hasil tahunan untuk memahami berapa lama kerja yang sudah ada boleh menampung syarikat.
Tindakan Korporat dan Pembiayaan
Kinergy Advancement: penempatan swasta sehingga RM79.75 juta
Seperti dilaporkan The Star, Kinergy Advancement mencadangkan penempatan swasta sehingga 218.49 juta saham baharu, iaitu 10% daripada saham diterbitkan, untuk mengumpul sehingga RM79.75 juta. Sebanyak RM49.35 juta (61.9%) diperuntukkan untuk membiayai loji janakuasa di Perlis yang dibangunkan oleh Eentier Sdn Bhd, anak syarikat 51% milik syarikat. Loji itu ialah stesen kitar padu turbin gas 1,500 megawatt sebagai penjana kuasa bebas (IPP) dengan elektrik dijual kepada Tenaga Nasional. Selain itu, RM30 juta untuk membayar balik pinjaman bank dan RM400,000 untuk perbelanjaan urus niaga. Penempatan dijangka siap menjelang suku pertama 2027.
Apabila syarikat menerbitkan saham baharu, bilangan saham bertambah dan pemegang saham sedia ada dicairkan (dilute) peratus pegangannya, walaupun dana yang dikumpul boleh membiayai pertumbuhan atau mengurangkan hutang. Menurut panduan penempatan swasta kami, ukuran penting ialah bagaimana dana digunakan dan berapa peratus daripada modal diterbitkan.
RedPlanet: IPO RM13.3 juta untuk pindah ke Pasaran ACE
Menurut New Straits Times, RedPlanet menyasarkan RM13.3 juta melalui IPO sebelum pindahan penyenaraian dari Pasaran LEAP ke Pasaran ACE Bursa Malaysia pada 22 Oktober. IPO melibatkan terbitan awam 70 juta saham baharu pada harga 19 sen sesaham dan tawaran jualan sehingga 10 juta saham sedia ada melalui penempatan swasta kepada pelabur terpilih. Berdasarkan 410.65 juta saham diterbitkan selepas penyenaraian, nilai pasaran dianggarkan RM78.02 juta. Menurut The Edge, permohonan ditutup pada 8 Oktober.
Daripada dana yang dikumpul, RM8.12 juta akan disalurkan untuk pengembangan perniagaan, termasuk pembelian bahan dan perkhidmatan subkontraktor, bon prestasi serta kegiatan pembangunan perniagaan dan pemasaran. Syarikat ini terlibat dalam penyelesaian geospatial, penyelesaian rel pintar (termasuk sistem keselamatan pencerobohan platform) dan perdagangan penyelesaian ICT.
Perkara yang membezakan berita ini ialah sifat IPO "pindahan". Syarikat sudah disenaraikan di Pasaran LEAP yang direka untuk pelabur yang lebih berpengalaman. Pindahan ke Pasaran ACE membuka penyertaan yang lebih luas termasuk pelabur runcit. Untuk membezakan istilah asas seperti terbitan awam dan tawaran jualan, rujuk penerangan kami tentang public issue, offer for sale dan private placement dalam IPO. Terbitan awam menambah dana kepada syarikat, manakala tawaran jualan hanya memindahkan pemilikan saham antara pemegang saham tanpa dana masuk ke syarikat.
Impact Capital Holdings: perjanjian penjaminan emisi untuk IPO ACE
Seperti dilaporkan The Star, Impact Capital Holdings Berhad menandatangani perjanjian penjaminan emisi dengan Public Investment Bank menjelang penyenaraian di Pasaran ACE. IPO terdiri daripada terbitan awam 96.69 juta saham baharu dan tawaran jualan 28.62 juta saham sedia ada. Daripada saham baharu itu, 24 juta saham (5% modal diterbitkan yang diperbesar) ditawarkan kepada orang awam Malaysia, 16 juta saham (3.33%) kepada pengarah, pekerja dan pihak yang menyumbang kepada kumpulan, dan 56.69 juta saham (11.81%) diperuntukkan kepada pelabur terpilih. Public Investment Bank menjamin 40 juta saham, iaitu bahagian awam dan bahagian pihak yang layak.
Penjamin emisi (underwriter) bersetuju membeli saham yang tidak dilanggan dalam bahagian yang dijamin supaya IPO tetap mengumpul dana yang dirancang. Perhatikan bahawa jaminan hanya meliputi 40 juta daripada keseluruhan saham yang ditawarkan, jadi tidak semua bahagian IPO dijamin. Pembaca boleh menyemak kedudukan ini dalam prospektus, bersama tarikh permohonan dan penyenaraian apabila diumumkan.
Isyarat Risiko dan Liputan Analis
TSH Resources: denda pentadbiran kira-kira RM42 juta di Indonesia
Menurut The Star dan BusinessToday, PT Sarana Prima Multi Niaga, anak syarikat Indonesia milik 90% TSH Resources, dikenakan denda pentadbiran IDR184.35 bilion (kira-kira RM42 juta) oleh pasukan penguatkuasa kawasan hutan Indonesia. Denda itu berkaitan 1,228.89 hektar tanah di luar kawasan konsesi HGU anak syarikat itu. Daripada jumlah tersebut, 496.69 hektar telah ditanam sebelum kumpulan mengambil alih PT SPMN, manakala 732.20 hektar ditanam oleh masyarakat setempat. Denda dibayar dalam empat ansuran IDR46.3 bilion (kira-kira RM10.5 juta setiap satu) pada 25 September, 25 Oktober, 25 November dan 25 Disember 2026.
Berdasarkan New Straits Times, saham TSH merosot 9%. Dalam penjelasan yang dilaporkan BusinessToday pada 28 September, syarikat menyatakan denda tidak mengurangkan keluasan tanaman yang dilaporkan dan tidak memerlukan rosot nilai aset. Syarikat juga akan mengiktiraf denda itu dalam penyata kewangan suku ketiga, yang bermakna ia akan menjejaskan keputusan suku tersebut.
Pengajaran konsep: denda pentadbiran ialah kos yang diiktiraf dalam akaun, tetapi isu yang lebih luas bagi syarikat perladangan ialah risiko peraturan dan tadbir urus tanah di negara operasi. Jadual ansuran empat bulan juga bermakna kesan aliran tunai tersebar sehingga akhir tahun, sementara kesan pada untung suku ketiga diiktiraf sekali gus mengikut penjelasan syarikat.
Kawan Renergy: keuntungan tidak mencapai jangkaan, sasaran dipotong
Menurut BusinessToday, Kenanga Research menurunkan penarafan Kawan Renergy kepada Neutral dan memotong harga sasaran kepada 38 sen daripada 57 sen. Untung teras suku ketiga FY26 ialah RM2.0 juta, menjadikan untung teras sembilan bulan RM8.9 juta, iaitu hanya 34% daripada ramalan setahun penuh Kenanga dan 55% daripada anggaran konsensus. Punca yang dinyatakan ialah lebihan kos projek loji janakuasa di Sabah, kos pengangkutan, buruh dan bahan yang tinggi, serta kos SST tambahan yang ditanggung kumpulan.
Kenanga juga mengurangkan andaian buku pesanan FY26 kepada RM105 juta daripada RM135 juta, dan FY27 kepada RM165 juta daripada RM170 juta, memandangkan kontrak diperoleh setakat tahun berjalan hanya RM72 juta. Ini pandangan satu rumah penyelidikan, bukan fakta syarikat.
Ada dua istilah berguna. Pertama, untung teras (core net profit) ialah untung selepas mengeluarkan item luar biasa, supaya prestasi operasi lebih jelas. Kedua, "34% daripada ramalan" selepas sembilan bulan bermakna keputusan berada jauh di bawah kadar 75% yang lazimnya dijangka pada tahap itu jika untung diagihkan sama rata. Perbezaan antara 34% (ramalan Kenanga) dan 55% (konsensus) juga menunjukkan bahawa penganalisis berbeza dalam andaian mereka. Ini sebab kenapa harga sasaran boleh berbeza jauh antara rumah penyelidikan.
Tarikh dan Perkara Untuk Dipantau Selepas Ini
- Suku keempat 2026: penutupan kewangan projek Mortlake Energy Hub, yang menentukan notis mula kerja penuh untuk Gamuda.
- Dalam tempoh sebulan: penandatanganan kontrak O&M A$45 juta bagi projek yang sama.
- 8 Oktober 2026: tarikh penutupan permohonan IPO RedPlanet.
- 22 Oktober 2026: tarikh penyenaraian dijangka RedPlanet di Pasaran ACE.
- 25 Oktober, 25 November dan 25 Disember 2026: tarikh ansuran denda TSH Resources yang seterusnya.
- Suku pertama 2027: sasaran siap penempatan swasta Kinergy Advancement.
- Prospektus Impact Capital: tarikh permohonan dan penyenaraian apabila didaftarkan dan diumumkan.
Tiga Pengajaran Daripada Aliran Berita Ini
1. Kontrak besar tidak sama dengan hasil segera
Kontrak Gamuda melibatkan dua tahun kerja dan bergantung pada penutupan kewangan, manakala kontrak HSS Engineers dianggarkan 42 bulan. Nilai kontrak diiktiraf secara berperingkat, dan buku pesanan seperti Hartanah Kenyalang ialah gambaran kerja akan datang, bukan untung yang telah dijamin.
2. Dana yang dikumpul perlu dibaca bersama penggunaannya
Kinergy memperuntukkan sebahagian besar dana untuk projek loji gas dan sebahagian untuk membayar pinjaman. RedPlanet menerangkan peruntukan dana untuk pengembangan. Membaca senarai penggunaan hasil memberi gambaran tentang tujuan sebenar terbitan saham baharu dan kesan pencairan kepada pemegang saham.
3. Denda dan jangkaan analis ialah dua jenis maklumat yang berbeza
Denda TSH ialah fakta yang diumumkan syarikat, manakala penarafan dan harga sasaran Kawan Renergy ialah pandangan satu rumah penyelidikan. Bezakan fakta, penjelasan syarikat dan pandangan penganalisis sebelum membuat sebarang kesimpulan.
Soalan Lazim (FAQ)
Apakah itu kontrak EPC?
EPC bermaksud kejuruteraan, perolehan dan pembinaan (engineering, procurement and construction). Kontraktor bertanggungjawab merekabentuk, membeli bahan dan membina projek sehingga siap, lazimnya dengan harga dan tempoh yang dipersetujui.
Apakah bezanya notis mula kerja terhad dengan notis mula kerja penuh?
Notis terhad membenarkan kerja awal bermula sebelum semua syarat, seperti penutupan kewangan, dipenuhi. Notis penuh dikeluarkan apabila syarat tersebut selesai dan projek boleh dilaksanakan sepenuhnya.
Apakah maksud buku pesanan dalam syarikat pembinaan?
Buku pesanan ialah nilai kontrak yang sudah diperoleh tetapi belum disiapkan dan belum diiktiraf sebagai hasil. Ia menunjukkan kebolehlihatan hasil pada masa depan, tetapi tidak menjamin untung kerana margin dan kos pelaksanaan berbeza.
Kenapa penempatan swasta boleh mencairkan pegangan pemegang saham?
Kerana saham baharu diterbitkan, jumlah saham keseluruhan bertambah. Pemegang saham sedia ada yang tidak menyertai akan memiliki peratusan yang lebih kecil daripada syarikat, walaupun dana yang dikumpul boleh digunakan untuk membiayai pertumbuhan atau membayar hutang.
Apakah beza terbitan awam dengan tawaran jualan dalam IPO?
Terbitan awam menerbitkan saham baharu dan dana masuk ke syarikat. Tawaran jualan ialah pemegang saham sedia ada menjual sebahagian pegangan mereka, jadi dana masuk kepada penjual, bukan syarikat.
Apakah tugas penjamin emisi dalam IPO?
Penjamin emisi bersetuju mengambil saham yang tidak dilanggan dalam bahagian yang dijamin, supaya syarikat mengumpul dana yang dirancang. Jaminan biasanya tidak meliputi semua bahagian IPO.
Apakah itu untung teras?
Untung teras ialah untung bersih selepas mengeluarkan item luar biasa atau sekali gus. Ia membantu pembaca menilai prestasi operasi sebenar syarikat berbanding angka untung yang dipengaruhi peristiwa tidak berulang.
Kenapa rangkuman ini tidak menyebut sama ada patut beli atau jual?
Kerana tujuan artikel ini pendidikan: melaporkan fakta yang disahkan dan menerangkan konsep. Keputusan pelaburan bergantung pada objektif, toleransi risiko dan kajian sendiri anda.
Kesimpulan
Aliran berita 25 hingga 29 September 2026 memaparkan tiga jenis isyarat: kontrak dan buku pesanan yang membesar (Gamuda, HSS Engineers, Hartanah Kenyalang), cadangan mengumpul dana dan IPO yang masih di peringkat proses (Kinergy, RedPlanet, Impact Capital), serta isyarat risiko dan pandangan penganalisis yang perlu dibaca dengan teliti (TSH Resources, Kawan Renergy). Angka tajuk jarang cukup. Syarat kontrak, kegunaan dana, jadual bayaran denda dan andaian penganalisis sering lebih bermakna daripada satu nombor besar.
Jika anda baru mula memahami cara membaca kontrak, tindakan korporat dan isyarat risiko seperti di atas, langkah praktikal ialah membuka akaun CDS supaya anda boleh menyemak sendiri pergerakan syarikat yang diminati. Membuka akaun CDS bukanlah perkhidmatan percuma kerana terdapat yuran pembukaan yang dikenakan, tetapi ia diperlukan sebelum anda boleh berdagang di Bursa Malaysia.
Selain kaunter Bursa Malaysia, mahersaham.com turut menyediakan liputan dan panduan untuk saham Amerika Syarikat dan Hong Kong bagi pelabur yang ingin mempelbagaikan portfolio merentasi pasaran.
Untuk asas memahami konsep pelaburan saham dari awal, termasuk cara membaca penyata kewangan dan menilai syarikat, anda boleh memuat turun ebook asas pelaburan saham percuma kami sebagai permulaan.