IPO MyDCD Berhad (MYDCD 0482): Pakar MEPF Pusat Data Pada PE 15 Kali Menuju ACE Market

MyDCD Berhad membuka permohonan IPO pada 26 Oktober 2026 dengan harga RM0.56 sesaham, dan dijadual tersenarai di ACE Market Bursa Malaysia pada 17 November 2026 dengan nama saham MYDCD (kod 0482). Syarikat ini bukan pemilik pusat data. Ia ialah kontraktor pakar yang memasang "organ dalaman" pusat data: sistem penyejukan, bekalan elektrik, paip air sejuk dan perlindungan kebakaran, atau ringkasnya MEPF.
Dengan market cap sekitar RM1.0 bilion pada harga IPO, MyDCD ialah IPO bersaiz besar untuk ACE Market, dan ia datang tepat ketika gelombang pelaburan pusat data di Lembah Klang berada di kemuncak. Untungnya melonjak hampir empat kali ganda dalam tiga tahun. Tetapi di sebalik angka itu ada satu risiko besar yang anda wajib faham: lebih 85% hasil tahun lepas datang daripada seorang pelanggan sahaja. Artikel ini merumuskan fakta penting daripada prospektus rasmi bertarikh 26 Oktober 2026 supaya anda boleh menilai sendiri sebelum memohon.
Siapa MyDCD Berhad?
MyDCD Berhad ialah syarikat pegangan pelaburan yang diperbadankan pada 4 Julai 2025 untuk tujuan penyenaraian. Perniagaan sebenar dijalankan oleh subsidiari milikan penuhnya, DCD Technology Sdn Bhd, yang ditubuhkan pada 25 Mei 2010 dan mula beroperasi pada 2011. Projek pertamanya ialah integrasi sistem MEPF untuk sebuah pusat data di Cyberjaya, yang kemudiannya menerima pensijilan Tier III untuk reka bentuk daripada Uptime Institute.
Dalam bahasa mudah, pusat data ialah bangunan yang penuh dengan server. Server menghasilkan haba yang sangat tinggi dan memerlukan bekalan elektrik yang tidak boleh terputus walau sesaat. MyDCD menguruskan keseluruhan proses untuk sistem-sistem ini, daripada sokongan kejuruteraan, pembekalan dan pemasangan, hingga ujian dan pentauliahan:
- Mekanikal (M) - sistem penyejukan seperti unit penghawa dingin bilik komputer dan chiller, serta pengudaraan
- Elektrikal (E) - pengagihan kuasa utama dan sumber kuasa sandaran (redundant)
- Paip / utiliti proses (P) - pam dan paip untuk mengedarkan air sejuk ke unit penyejukan
- Perlindungan kebakaran (F) - pengesanan awal dan pemadaman pantas untuk melindungi peralatan ICT
- Sistem sokongan - kawalan akses, sistem pengurusan bangunan dan pengagihan bahan api
Selain projek, MyDCD juga menyediakan khidmat penyelenggaraan pencegahan dan pembaikan. Antara kontrak penyelenggaraan awalnya ialah untuk kemudahan operasi dan pusat pemulihan bencana Bursa Malaysia Berhad sejak 2012. Syarikat ini mempunyai rekod sekitar 15 tahun, berpengalaman dengan pusat data Tier I hingga Tier IV, dan setakat 30 September 2026 mempunyai 91 pekerja tempatan.
Hampir 100% Bergantung Pada Pusat Data di Lembah Klang
Fokus MyDCD sangat sempit, dan ini boleh jadi kekuatan atau kelemahan bergantung pada sudut pandang anda. Integrasi MEPF untuk pusat data menyumbang 97.02% hasil FYE 2026, manakala baki 2.98% datang daripada penyelenggaraan. Dari segi lokasi, 99.87% hasil datang daripada projek di Lembah Klang, termasuk Selangor dan Kuala Lumpur.
Jika anda ingin faham kenapa pusat data menjadi tema besar di Bursa sekarang, baca dahulu artikel kami tentang siapa yang untung daripada boom data center Malaysia.
Butiran IPO MyDCD Berhad
| Butiran | Maklumat |
|---|---|
| Nama Syarikat | MyDCD Berhad |
| Nama Saham / Kod | MYDCD / 0482 |
| Pasaran | ACE Market, Bursa Malaysia |
| Harga IPO | RM0.56 sesaham |
| Status Syariah | Patuh Syariah (diluluskan oleh Majlis Penasihat Syariah SC) |
| Jumlah Saham Selepas IPO | 1,794,000,000 saham |
| Market Cap pada Harga IPO | RM1,004.64 juta |
| Terbitan Awam (saham baru) | 335,000,000 saham (18.68%) - kutipan RM187.60 juta untuk syarikat |
| Tawaran Jualan (saham sedia ada) | 145,000,000 saham (8.08%) - RM81.20 juta kepada pemegang saham penjual |
| EPS FYE 2026 (modal diperbesarkan) | 3.72 sen |
| PE pada Harga IPO | 15.05 kali |
| NA Sesaham Pro Forma Selepas IPO | RM0.18 |
| Penasihat Utama, Sponsor, Penaja Jamin & Ejen Penempatan | TA Securities Holdings Berhad |
| Issuing House | Malaysian Issuing House Sdn Bhd |
Status patuh Syariah MyDCD dinyatakan dalam prospektus dan kekal sah sehingga semakan seterusnya oleh Majlis Penasihat Syariah, yang dikemas kini pada Jumaat terakhir Mei dan November setiap tahun. Senarai rasmi boleh disemak di laman Suruhanjaya Sekuriti Malaysia.
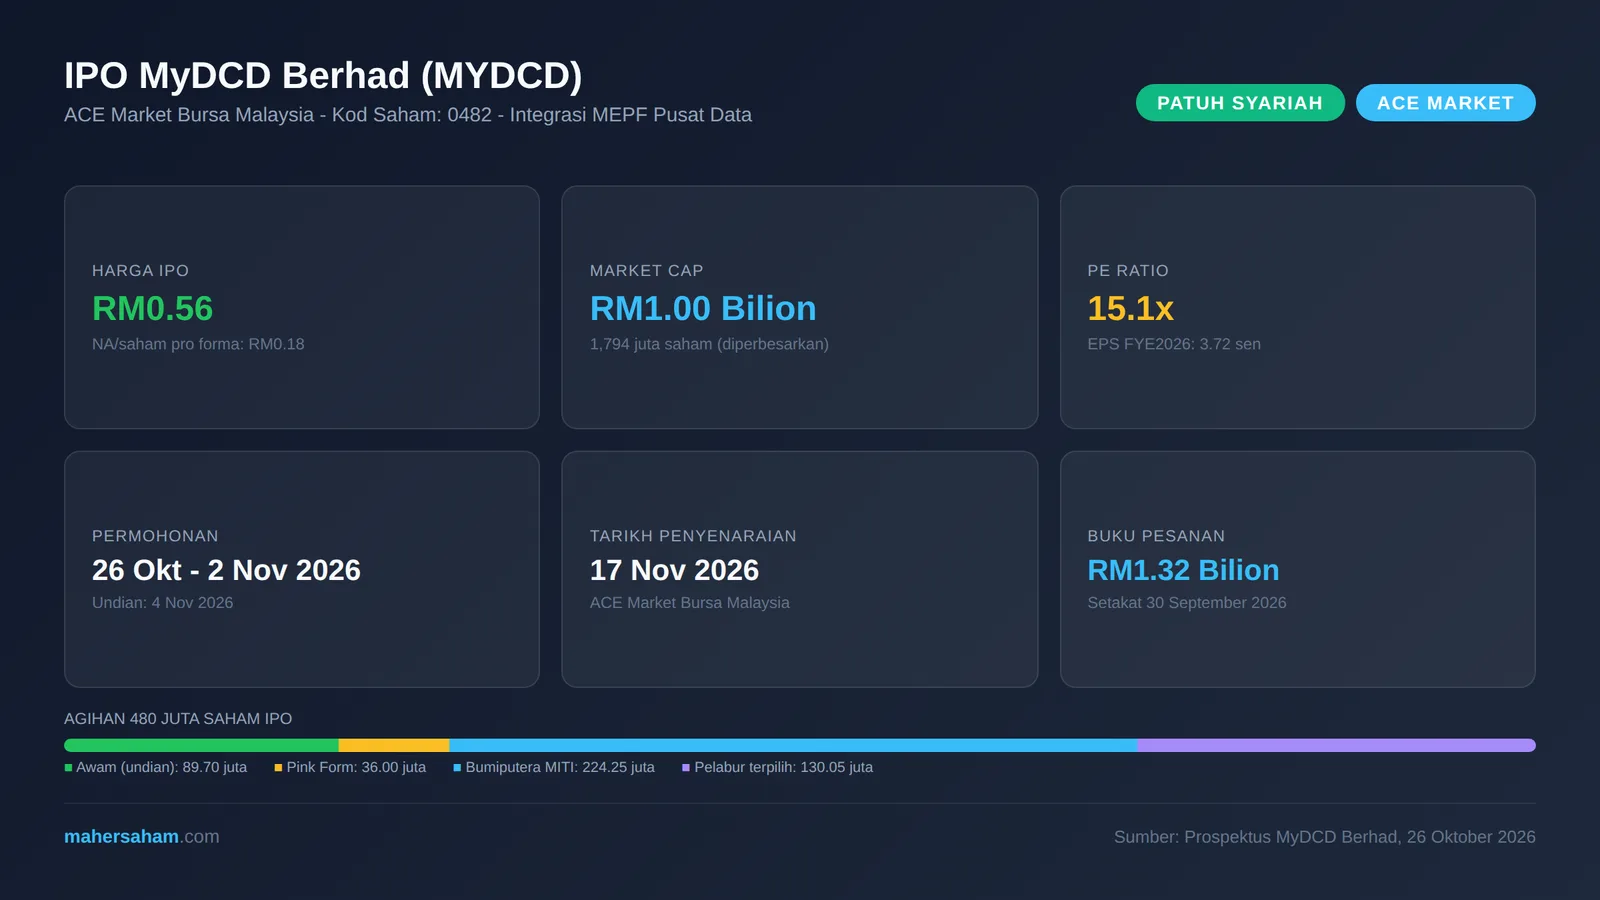
Satu fakta menarik: prospektus menyatakan bahawa semasa permohonan penyenaraian dihantar, kumpulan ini sebenarnya sudah memenuhi kriteria kuantitatif untuk Main Market, tetapi memilih ACE Market. Lihat data IPO MyDCD dalam satu halaman ringkas, termasuk carta kewangan, agihan saham dan pemegang saham.
Tarikh Penting Permohonan
| Peristiwa | Tarikh |
|---|---|
| Permohonan dibuka | 26 Oktober 2026, 10.00 pagi |
| Permohonan ditutup | 2 November 2026, 5.00 petang |
| Undian (balloting) | 4 November 2026 |
| Peruntukan saham kepada pemohon berjaya | 12 November 2026 |
| Tarikh penyenaraian | 17 November 2026 |
Permohonan lewat tidak diterima. Proses permohonan diuruskan oleh Malaysian Issuing House, dan anda boleh memohon melalui perbankan internet atau platform broker. Jika ini kali pertama anda memohon, ikut langkah dalam artikel cara mohon IPO Bursa guna MPlus Global. Prospektus penuh boleh dimuat turun di halaman IPO Bursa Malaysia.
Agihan Saham IPO: Siapa Dapat Berapa?
Daripada 480 juta saham yang ditawarkan, agihannya adalah seperti berikut:
- Orang awam Malaysia (melalui undian): 89.70 juta saham (5.00%), dibahagi sama rata antara pelabur Bumiputera dan bukan Bumiputera, masing-masing 44.85 juta saham. Pada harga IPO, nilainya sekitar RM50.2 juta.
- Eligible Parties (Pink Form): 36.00 juta saham (2.01%) untuk pengarah, pekerja dan pihak yang menyumbang kepada kejayaan kumpulan
- Penempatan persendirian kepada pelabur Bumiputera yang diluluskan MITI: 224.25 juta saham (12.50%), terdiri daripada 158.59 juta saham baru dan 65.66 juta saham Tawaran Jualan
- Penempatan persendirian kepada pelabur terpilih: 130.05 juta saham (7.25%), terdiri daripada 50.71 juta saham baru dan 79.34 juta saham Tawaran Jualan
Untuk pelabur runcit, bahagian undian awam bernilai sekitar RM50 juta. Ini lebih besar berbanding kebanyakan IPO ACE Market, tetapi dengan tema pusat data yang hangat, kadar langganan berlebihan mungkin tinggi dan peluang mendapat saham melalui undian mungkin kecil. Pelabur Bumiputera juga boleh mempertimbangkan kuota MITI. Panduannya ada dalam cara mohon IPO MITI untuk Bumiputra.
Prestasi Kewangan: Hasil Melonjak 3.6 Kali Dalam Tiga Tahun
Tahun kewangan MyDCD berakhir pada 30 Jun. Berikut ringkasan prestasi yang telah diaudit daripada prospektus (RM juta):
| Tempoh | Hasil | Untung Kasar | Untung Bersih (PAT) | Margin Kasar | Margin Bersih |
|---|---|---|---|---|---|
| FYE 2023 | 186.7 | 31.4 | 16.8 | 16.83% | 8.99% |
| FYE 2024 | 180.9 | 35.9 | 20.0 | 19.82% | 11.07% |
| FYE 2025 | 372.0 | 61.0 | 39.5 | 16.41% | 10.61% |
| FYE 2026 | 666.0 | 99.8 | 66.8 | 14.99% | 10.03% |
Hasil lebih dua kali ganda pada FYE 2025 (naik 105.6%) dan naik lagi 79.0% kepada RM666.0 juta pada FYE 2026. Untung bersih pula naik 97.2% dan kemudian 69.2% kepada RM66.8 juta. Menurut prospektus, kadar pertumbuhan tahunan kompaun (CAGR) hasil dari FYE 2023 ke FYE 2026 ialah 52.80%, dan untung bersih 58.48%.
Pemacunya jelas: kontrak pusat data bersaiz besar daripada kontraktor utama Binastra Builders Sdn Bhd untuk projek di Bukit Jalil dan Cyberjaya. Satu perkara yang perlu diperhatikan ialah margin kasar menyusut daripada 19.82% (FYE 2024) kepada 14.99% (FYE 2026). Ini lazim apabila syarikat mengambil projek yang lebih besar dengan harga yang lebih kompetitif, tetapi ia bermakna setiap ringgit hasil kini menghasilkan untung yang lebih nipis.
Satu lagi kekuatan ialah kunci kira-kira yang hampir tiada hutang. Prospektus menyatakan nisbah gearing kumpulan kurang daripada 0.01 kali sepanjang tempoh semakan.
Kiraan PE: Adakah RM0.56 Berpatutan?
Berdasarkan untung bersih FYE 2026 sebanyak RM66.80 juta dan 1,794 juta saham selepas IPO, EPS ialah 3.72 sen. Pada harga RM0.56, PE ialah 15.05 kali. Nilai aset bersih (NA) pro forma sesaham selepas IPO pula RM0.18, jadi harga IPO kira-kira 3.1 kali nilai buku.
Bagaimana nak baca angka ini? Pasaran biasanya memberi premium kepada syarikat yang terdedah kepada tema pusat data berbanding kontraktor binaan biasa. PE 15 kali bukanlah murah seperti IPO hartanah yang berharga PE satu angka, tetapi ia juga bukan mahal jika pertumbuhan untung dapat dikekalkan.
Kuncinya ialah sama ada FYE 2026 ialah tahun puncak atau baru permulaan. Buku pesanan RM1.32 bilion kira-kira 2 kali hasil FYE 2026, jadi ada keterlihatan hasil untuk 1 hingga 2 tahun lagi. Namun prospektus menyatakan buku pesanan ini akan diiktiraf sepanjang FYE 2027 hingga FYE 2032, maka kadar pertumbuhan tahunan mungkin lebih perlahan berbanding lonjakan dua tahun lepas.
Kegunaan Dana IPO RM187.6 Juta
Hanya hasil Terbitan Awam (RM187.60 juta) masuk ke syarikat. Hasil Tawaran Jualan (RM81.20 juta) pergi sepenuhnya kepada lapan pemegang saham penjual, termasuk empat promoter.
| Kegunaan | Jumlah | % | Tempoh |
|---|---|---|---|
| Modal kerja | RM134.00 juta | 71.43% | 24 bulan |
| Pengembangan operasi perniagaan | RM39.90 juta | 21.27% | 36 bulan |
| Penambahbaikan sistem IT | RM5.00 juta | 2.66% | 36 bulan |
| Anggaran perbelanjaan penyenaraian | RM8.70 juta | 4.64% | 3 bulan |
Daripada RM134 juta modal kerja, RM60 juta diperuntukkan khusus untuk bon prestasi (performance bond) projek akan datang. Projek pusat data lazimnya memerlukan kontraktor menyediakan jaminan bank sebanyak 5% hingga 10% daripada nilai kontrak, jadi wang ini membolehkan MyDCD membida kontrak yang lebih besar. Baki RM59.2 juta untuk kos subkontrak dan RM14.8 juta untuk perbelanjaan operasi lain.
Peruntukan pengembangan RM39.9 juta pula terdiri daripada RM28.9 juta untuk mengambil 79 pekerja tambahan, RM6.0 juta untuk menyewa pejabat baharu seluas kira-kira 25,000 kaki persegi di Cyberjaya, dan RM5.0 juta untuk latihan staf. Bahagian IT pula untuk membangunkan sistem ERP berpusat.
Risiko Utama Yang Perlu Diambil Kira
1. Seorang pelanggan menyumbang 85% hasil
Ini risiko paling besar. Binastra Builders Sdn Bhd menyumbang 85.36% (RM568.52 juta) hasil FYE 2026, naik daripada 61.68% pada FYE 2025 dan hanya 4.24% pada FYE 2024. Binastra Builders ialah subsidiari Binastra Corporation Berhad, syarikat yang tersenarai di Main Market. Lima pelanggan teratas pula menyumbang 98.12% hasil FYE 2026.
Kebergantungan ini juga kelihatan dalam buku pesanan. Daripada lapan projek integrasi yang sedang berjalan bernilai baki RM1.25 bilion, tiga projek Binastra di Kuala Lumpur (EX3, PX5 dan PX6) membentuk kira-kira RM822 juta, atau sekitar 66%. Projek besar lain ialah projek LX7 bernilai RM379.6 juta untuk MyTelehaus Data Centres di Petaling Jaya. Jika Binastra memperlahankan atau mengurangkan kontrak, kesannya kepada MyDCD akan sangat ketara.
2. Kebergantungan kepada sektor pusat data
Hampir keseluruhan hasil datang daripada pembinaan pusat data. Selagi pelaburan pusat data di Malaysia terus mengalir, MyDCD mendapat manfaat. Tetapi jika berlaku perlahan, contohnya kerana isu bekalan tenaga, air atau perubahan dasar, syarikat tiada segmen lain untuk menampung. Kajian pasaran bebas dalam prospektus, berdasarkan data Jabatan Perangkaan Malaysia (DOSM), menunjukkan nilai kerja binaan untuk sistem MEPF mencecah RM10.4 bilion pada 2025, dengan CAGR 15.0% antara 2023 dan 2025.
3. Aliran tunai lebih lemah daripada untung
Untung di atas kertas tidak sama dengan tunai. Pada FYE 2026, aliran tunai operasi ialah RM23.9 juta berbanding untung bersih RM66.8 juta. Pada FYE 2025 pula, aliran tunai operasi hanya RM9.6 juta berbanding untung RM39.5 juta. Puncanya ialah aset kontrak (kerja yang sudah dibuat tetapi belum boleh diinvois) yang meningkat kepada RM154.13 juta pada FYE 2025 dan RM147.47 juta pada FYE 2026. Prospektus mengakui tiada jaminan semua jumlah ini dapat dibil dan dikutip sepenuhnya.
4. Kelewatan projek dan pengurangan skop
Kontrak MyDCD mengandungi klausa ganti rugi tertentu (LAD) jika projek lewat siap. Prospektus juga mendedahkan satu projek di Cyberjaya yang skopnya dikurangkan kerana sebahagian kerja tidak memenuhi jangkaan pelanggan, menyebabkan nilai kontrak dicadang turun daripada RM111.21 juta kepada RM87.20 juta.
Risiko lain yang perlu diambil kira
- Dividen besar sebelum IPO - RM55.0 juta diisytiharkan pada FYE 2025, iaitu 139.29% daripada untung tahun itu. Akibatnya ekuiti turun daripada RM88.5 juta kepada RM72.9 juta. Syarikat juga tiada dasar dividen tetap selepas penyenaraian.
- Penjualan saham oleh pemegang saham sedia ada - 145 juta saham dijual dalam IPO oleh lapan pemegang saham, setiap seorang menjual kira-kira 10% pegangan masing-masing.
- Moratorium 6 bulan - pemegang saham tertentu tertakluk kepada moratorium 6 bulan, dan pemegang saham lain sebelum IPO turut memberi aku janji sukarela untuk tidak menjual dalam tempoh yang sama. Selepas 6 bulan, tekanan jualan boleh meningkat. Fahami risikonya dalam artikel lock-up period IPO.
- Kontrak harga tetap dan subkontraktor - kebanyakan projek berbentuk kontrak lump-sum, jadi kenaikan kos bahan atau buruh ditanggung oleh MyDCD. Prospektus juga menyenaraikan risiko kekurangan pekerja, tuntutan kecacatan dan kualiti kerja subkontraktor.
Kelebihan dan Pemangkin
- Tema pusat data - MyDCD terdedah secara langsung kepada pembinaan pusat data yang pesat di Lembah Klang, dengan rekod projek MEPF pusat data bernilai RM1.35 bilion yang telah siap.
- Buku pesanan RM1.32 bilion - termasuk RM1.27 bilion integrasi MEPF dan RM53.08 juta penyelenggaraan, kira-kira 2 kali hasil FYE 2026.
- Hubungan pelanggan jangka panjang - dua pelanggan utama (Customer A Group dan Customer B Group) telah berurusan dengan MyDCD selama kira-kira 15 tahun.
- Kunci kira-kira bersih - gearing kurang daripada 0.01 kali, dan dana IPO akan menambah keupayaan untuk bon prestasi projek yang lebih besar.
- Pertumbuhan pantas - CAGR hasil 52.80% dan untung bersih 58.48% dari FYE 2023 ke FYE 2026.
- Patuh Syariah - layak untuk portfolio pelabur Muslim. Perbezaannya diterangkan dalam pelaburan Syariah vs konvensional.
Pemegang Saham Utama Selepas IPO
Empat promoter akan memegang kira-kira 61.2% selepas IPO: Ng Kok Hoong (20.14%), Datin Kwan Siew Peng (16.49%, Pengarah Sumber Manusia dan Kewangan), Ng Gek Khoon (16.11%, pengasas bersama dan Pengarah Akaun Utama) dan Yew Kim Keong (8.42%, Pengarah Bukan Bebas Bukan Eksekutif). Syarikat diterajui oleh Ketua Pegawai Eksekutif Ow Yong Hoong Peen, manakala Pengerusi Lembaga ialah Ow Yong Min Che.
Perincian penuh termasuk kajian industri bebas (IMR), senarai projek, struktur pemegang saham dan penilaian kami ada dalam laporan Gold. Baca analisis penuh prospektus MyDCD.
Review IPO dan IPO Financing
Masih menimbang sama ada mahu memohon? Kami akan mengadakan sesi Review IPO bersama Remisier secara dalam talian pada Jumaat, 30 Oktober 2026, jam 3:30 petang, merangkumi MyDCD Berhad dan KEB Berhad dalam satu sesi, sebelum permohonan ditutup pada Isnin, 2 November. Remisier akan menghuraikan prospektus, penilaian dan strategi permohonan. Sertai Review IPO bersama Remisier.
Bagi yang mahu memohon dengan kuantiti lebih besar, kemudahan pembiayaan IPO tersedia untuk MYDCD (0482). Mohon IPO Financing 5x/10x. Ingat, pembiayaan menggandakan potensi untung dan juga potensi rugi, jadi fahami risikonya dahulu dalam artikel margin dan IPO financing saham.
Soalan Lazim (FAQ)
Berapa harga IPO MyDCD Berhad?
Harga IPO MyDCD Berhad ialah RM0.56 sesaham, memberikan market cap RM1,004.64 juta berdasarkan 1,794,000,000 saham selepas IPO.
Adakah saham MyDCD patuh Syariah?
Ya. Prospektus menyatakan saham MyDCD diklasifikasikan sebagai patuh Syariah oleh Majlis Penasihat Syariah Suruhanjaya Sekuriti.
Bila tarikh tutup permohonan IPO MyDCD?
Permohonan dibuka 10.00 pagi, 26 Oktober 2026 dan ditutup 5.00 petang, 2 November 2026. Undian dijalankan pada 4 November 2026.
Bila MyDCD akan tersenarai di Bursa Malaysia?
MyDCD dijadual tersenarai di ACE Market pada 17 November 2026 dengan nama saham MYDCD dan kod 0482.
Berapa PE IPO MyDCD?
Berdasarkan EPS FYE 2026 sebanyak 3.72 sen pada modal diperbesarkan, PE pada harga IPO ialah 15.05 kali.
Apakah perniagaan MyDCD Berhad?
Melalui subsidiari DCD Technology Sdn Bhd, MyDCD mengintegrasikan sistem mekanikal, elektrikal, paip dan perlindungan kebakaran (MEPF) untuk pusat data Tier I hingga Tier IV, serta menyediakan khidmat penyelenggaraan.
Siapa pelanggan terbesar MyDCD?
Binastra Builders Sdn Bhd, subsidiari Binastra Corporation Berhad, menyumbang 85.36% hasil FYE 2026. Ini risiko kebergantungan pelanggan yang paling penting untuk dinilai.
Adakah IPO financing tersedia untuk MyDCD?
Ya, pembiayaan IPO 5x atau 10x tersedia untuk MYDCD (0482) melalui permohonan di dashboard mahersaham.com, tertakluk kepada kelulusan.
Bagaimana nak semak keputusan undian IPO?
Selepas undian pada 4 November 2026, anda boleh menyemak status permohonan melalui laman Malaysian Issuing House atau broker anda. Panduannya ada dalam artikel semak status permohonan IPO.
Kesimpulan
IPO MyDCD menawarkan pendedahan terus kepada pembinaan pusat data di Malaysia pada PE 15 kali, dengan pertumbuhan untung yang pantas, buku pesanan RM1.32 bilion dan kunci kira-kira tanpa hutang. Risiko utamanya ialah kebergantungan melampau kepada Binastra Builders dan sektor pusat data, ditambah aliran tunai yang ketinggalan berbanding untung, jadi saiz pelaburan perlu sepadan dengan tahap risiko anda.
Sebelum memohon IPO ini atau IPO lain yang akan datang, pastikan anda sudah mempunyai akaun CDS yang aktif.
Buka akaun CDS untuk melabur di Bursa Malaysia dan juga saham luar negara seperti US dan Hong Kong.
Muat turun Ebook Asas Saham percuma untuk memahami asas pelaburan sebelum membuat keputusan.
Bacaan Lanjut
- Apa Itu IPO Atau Saham Terbitan Awam?
- Cara Mohon IPO Bursa Guna MPlus Global
- RM185 Bilion Masuk Malaysia - Siapa Untung Dari Boom Data Center?
- IPO KEB Berhad (KEB 0481): Pemaju Hartanah Cheras Pada PE 6 Kali Menuju ACE Market
- Cornerstone Investor & Lock-Up Period: Kenapa Saham IPO Boleh Crash 6 Bulan Selepas Listing