Sukuk Pun Boleh Gagal Bayar: Apa Jadi Pada Duit Dalam Dana Unit Amanah Anda?

Ramai pelabur menganggap sukuk sebagai pelaburan "selamat". Ia patuh syariah, bayarannya tetap dan biasanya kurang turun naik berbanding saham. Anggapan itu diuji minggu ini.
Pada 6 November 2026, Zetrix AI Bhd gagal membayar RM25.68 juta yang matang di bawah Siri 6 program sukuk wakalah RM2 bilionnya. Menurut The Edge, AmanahRaya Investment Management (ARIM) kemudian menilai sukuk itu pada sifar dalam empat dana unit amanahnya. Nilai aset bersih (NAV) seunit AmanahRaya Unit Trust Fund jatuh kepada 66.86 sen, dan urus niaga keempat-empat dana digantung sehingga 23 November.
Artikel ini bukan tentang satu syarikat. Ia tentang satu risiko yang jarang dibincangkan dalam kalangan pelabur runcit: risiko kredit. Selepas membaca, anda akan faham apa sebenarnya berlaku bila sukuk gagal bayar, kenapa dana yang memegangnya boleh jatuh sekelip mata, dan apa yang anda patut semak dalam dana anda sendiri.
Apa Itu Sukuk, Secara Ringkas?
Sukuk ialah sijil pelaburan Islam. Pemegang sukuk memiliki bahagian dalam aset, manfaat atau aktiviti perniagaan yang mendasarinya, dan menerima agihan keuntungan daripadanya. Ia berbeza daripada bon konvensional yang pada asasnya ialah pinjaman berfaedah.
Tetapi dari sudut aliran tunai, kedua-duanya hampir sama bagi pelabur:
- Penerbit menerima wang pelabur hari ini.
- Penerbit membayar keuntungan berkala (contohnya setiap enam bulan).
- Penerbit memulangkan nilai prinsipal pada tarikh matang.
Struktur wakalah, seperti yang digunakan Zetrix, bermaksud penerbit bertindak sebagai wakil yang melaburkan dana pemegang sukuk dalam aset atau perniagaan yang dipersetujui. Akadnya berbeza, tetapi keupayaan membayar tetap bergantung pada satu perkara: kesihatan kewangan penerbit.
Malaysia ialah pasaran sukuk terbesar dunia. Menurut The Edge, Malaysia menguasai kira-kira 33% sukuk global yang belum matang pada akhir suku ketiga 2026. Pasaran sebesar ini bermakna kebanyakan dana unit amanah, dana pendapatan tetap dan dana bercampur di Malaysia memegang sukuk dalam satu bentuk atau lain.
Untuk asas perbezaan bon dan sukuk, baca juga Bon dan Sukuk.
Patuh Syariah Tidak Sama Dengan Dijamin
Ini salah faham paling biasa. Label "patuh syariah" menerangkan bagaimana pelaburan itu distruktur: tiada riba, ada aset sandaran, akad yang sah. Ia tidak menerangkan berapa besar risiko penerbit gagal membayar.
Sukuk kerajaan Malaysia dan sukuk syarikat yang lemah boleh kedua-duanya patuh syariah. Bezanya ialah siapa yang berjanji membayar:
| Jenis | Siapa yang membayar | Risiko kredit |
|---|---|---|
| Sukuk kerajaan (cth GII, Sukuk Prihatin, Sukuk Retail) | Kerajaan Malaysia | Paling rendah dalam pasaran tempatan |
| Sukuk syarikat penarafan tinggi (AAA, AA) | Syarikat besar dengan aliran tunai stabil | Rendah hingga sederhana |
| Sukuk syarikat penarafan rendah atau tanpa penarafan | Syarikat dengan kewangan lebih rapuh | Tinggi |
Jadi bila anda melihat dana bertajuk "Syariah Income Fund", soalan yang perlu ditanya bukan "adakah ia halal?" sahaja, tetapi juga "sukuk siapa yang dipegangnya?".
Penarafan Kredit: Isyarat Awal Yang Ramai Terlepas Pandang
Di Malaysia, dua agensi utama menilai keupayaan penerbit membayar: RAM Rating Services dan MARC Ratings. Sukuk yang dinilai MARC membawa akhiran "IS", contohnya AAA IS.
Secara umum, skala penarafan berjalan seperti ini:
- AAA dan AA: keupayaan membayar sangat kukuh.
- A dan BBB: memadai, tetapi lebih sensitif kepada keadaan ekonomi. BBB ialah paras terendah gred pelaburan.
- BB ke C: spekulatif. Risiko gagal bayar semakin nyata.
- D: sudah gagal bayar.
Perhatikan bahawa penarafan jarang jatuh terus dari AA ke D dalam sehari. Biasanya ada tangga penurunan. Dalam kes Zetrix, MARC sudah menurunkan program itu kepada C IS pada 30 Oktober, kemudian kepada D IS selepas bayaran 6 November tidak dibuat, dan menamatkan liputannya.
Bagi pelabur dana, setiap penurunan penarafan sukuk yang dipegang dana anda ialah isyarat untuk bertanya kepada pengurus dana apa pendedahan mereka.
Apa Sebenarnya Berlaku Bila Sukuk Gagal Bayar?
Ramai menyangka gagal bayar RM25 juta bermakna kerugian RM25 juta sahaja. Hakikatnya jauh lebih besar, kerana dokumen sukuk mengandungi klausa yang mengubah keseluruhan program.
1. "Dissolution event" dan tuntutan penuh
Setiap program sukuk mempunyai pemegang amanah (trustee) yang menjaga kepentingan semua pemegang sukuk. Dalam kes ini, pemegang amanah mengesahkan bahawa kegagalan membayar apabila matang ialah dissolution event serta-merta di bawah surat ikatan amanah.
Kesannya, seperti yang dijelaskan ARIM kepada pelaburnya, pemegang sukuk boleh menuntut semua amaun di bawah keseluruhan program dengan segera, bukan siri yang gagal itu sahaja. Satu siri yang tertunggak boleh menjadikan seluruh program RM2 bilion sebagai tuntutan.
Dalam bahasa kewangan, ini dipanggil acceleration. Ia wujud untuk melindungi pelabur, supaya mereka tidak perlu menunggu bertahun-tahun sementara aset penerbit semakin susut.
2. Pihak syarikat mungkin berhujah sebaliknya
Penerbit tidak semestinya bersetuju. The Star melaporkan Zetrix mengesahkan bayaran tertunggak dan berjanji untuk menyelesaikannya dengan segera. Syarikat itu sebelum ini menyatakan ia tidak perlu membayar keseluruhan baki serta-merta, dan bayaran berjadual seterusnya hanya pada Mac 2027.
Pertikaian seperti ini perkara biasa selepas gagal bayar. Ia boleh berakhir dengan penyusunan semula (tempoh dipanjangkan, kadar keuntungan diubah), penjualan aset, atau tindakan undang-undang. Prosesnya mengambil masa, dan hasilnya tidak pasti.
3. Harga pasaran hilang
Sukuk diniagakan antara institusi di pasaran sekunder, dan Bond Pricing Agency Malaysia (BPAM) menyiarkan harga penilaian harian yang digunakan oleh pengurus dana. Selepas gagal bayar, BPAM berhenti memberi harga untuk sukuk Zetrix.
Tanpa harga rujukan, pengurus dana perlu menentukan nilai sendiri. Di sinilah keputusan "nilai sifar" datang.
Kenapa ARIM Nilai Sukuk Pada Sifar?
Dana unit amanah dinilai setiap hari berdasarkan nilai pasaran semua pegangannya. Proses ini dipanggil mark-to-market. NAV seunit = (jumlah nilai aset tolak liabiliti) bahagi bilangan unit.
ARIM menjelaskan bahawa ia tidak dapat mewujudkan asas munasabah untuk mengiktiraf sebarang amaun yang boleh dipulihkan. Ini kerana tiada tarikh penyelesaian yang disahkan, kedudukan kewangan penerbit tidak pasti, dan menurut ARIM, Zetrix tiada juruaudit luar untuk mengesahkan kedudukannya.
Dua perkara penting untuk difahami:
- Nilai sifar ialah keputusan perakaunan, bukan pelepasan hak. ARIM menegaskan dana masih akan menuntut prinsipal dan keuntungan. Jika ada wang dipulihkan kelak, ia akan ditambah semula kepada NAV untuk pemegang unit pada masa itu. ARIM juga mengingatkan bahawa pemulihan tidak dijamin.
- Pemegang unit pada tarikh penilaian menanggung kejatuhan. Inilah sebab urus niaga digantung. Jika dana dibuka sambil nilai sebenar masih kabur, pelabur yang menebus awal mungkin keluar pada harga yang terlalu tinggi, dan kerugian beralih kepada mereka yang tinggal.
Kenapa kejatuhan begitu besar?
NAV ARUTF jatuh kepada 66.86 sen dan ARSTF kepada 66.11 sen, manakala dana bercampur konservatif ARMASCIF hanya kepada 94.08 sen. Perbezaan ini ialah pengajaran tersendiri: saiz pegangan dalam satu penerbit menentukan saiz kerosakan.
Menurut laporan DagangNews yang memetik RAM Ratings, dana dan mandat yang diurus ARIM memegang sukuk Zetrix bernilai RM527.25 juta setakat 30 September, bersamaan 10.48% daripada jumlah aset diurus ARIM sebanyak RM5.03 bilion. Angka itu ialah purata seluruh syarikat. Dalam dana tertentu, tumpuannya jelas jauh lebih tinggi.
Penggantungan Dana: Bila Anda Tak Boleh Keluarkan Wang
Ramai pelabur unit amanah menganggap mereka boleh menebus unit bila-bila masa. Biasanya betul. Tetapi surat ikatan dana membenarkan pengurus menggantung urus niaga dalam keadaan luar biasa, dengan persetujuan pemegang amanah dana.
Dalam kes ARIM, ini bukan kali pertama. The Star melaporkan pada pertengahan Oktober bahawa ARIM menggantung urus niaga tiga dananya untuk mengurus kekangan kecairan, di tengah-tengah permintaan tebusan yang meningkat dan risiko kredit yang tinggi pada pelaburan tertentu.
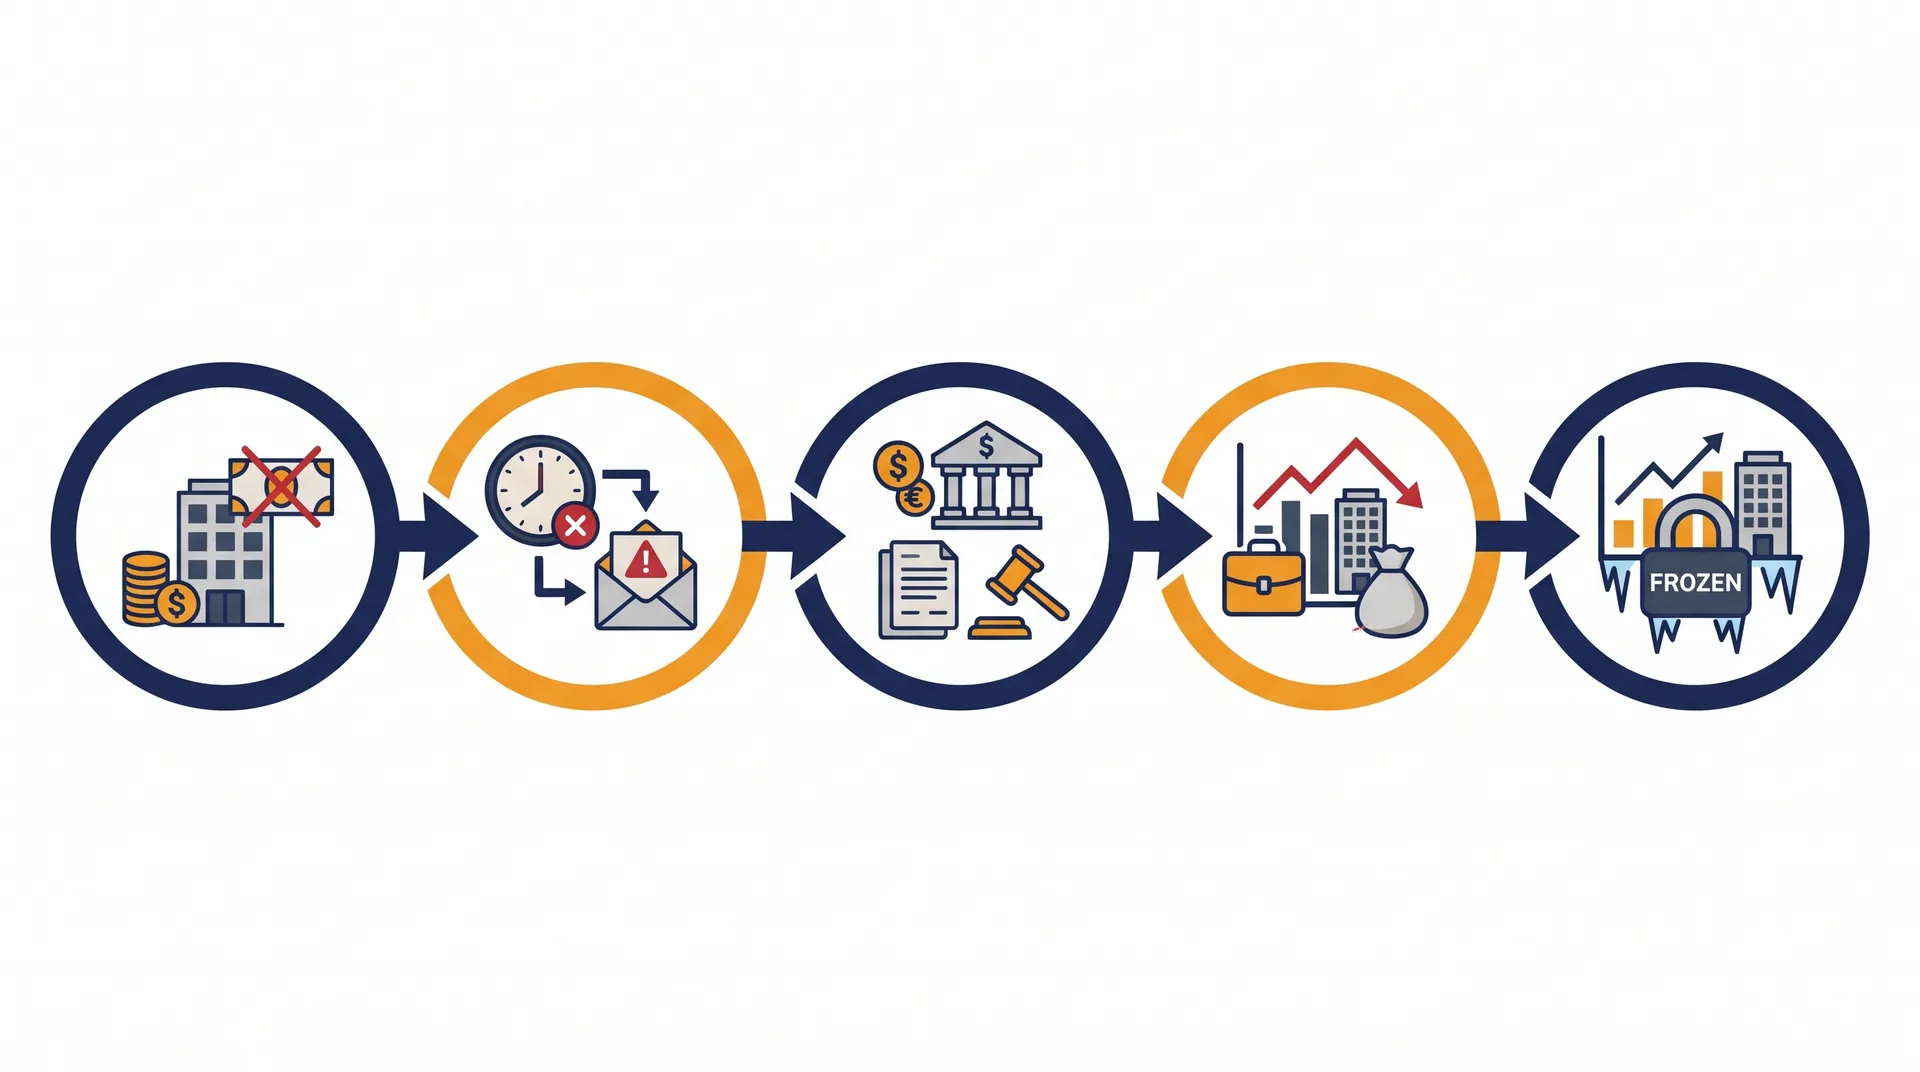
Kronologi ini menunjukkan corak yang biasa dalam krisis kredit:
- Berita negatif tentang penerbit tersebar.
- Pelabur dana mula menebus beramai-ramai.
- Dana terpaksa menjual aset yang paling mudah dijual, meninggalkan aset bermasalah dengan bahagian lebih besar.
- Dana digantung untuk menghalang "lari ke pintu keluar".
- Aset bermasalah dinilai semula, dan NAV jatuh.
Pelabur yang menebus lebih awal pada peringkat 2 terlepas sebahagian kerugian. Bukan kerana mereka lebih pandai, tetapi kerana mekanisme dana memihak kepada yang keluar dahulu. Itulah sebab penggantungan wujud.
Bukan Kali Pertama Di Malaysia
Kes gagal bayar sukuk dan bon korporat di Malaysia jarang berlaku, tetapi bukan tiada. Pada 2021, Utusan Malaysia melaporkan Serba Dinamik terlepas bayaran untuk sukuk AS$300 jutanya, beberapa bulan selepas isu audit syarikat itu menjadi tajuk utama.
Persamaannya dengan kes terkini patut diperhatikan:
- Isu tadbir urus dan audit muncul sebelum gagal bayar.
- Harga saham jatuh mendadak lebih awal. Saham Zetrix telah jatuh lebih 90% sejak awal tahun.
- Penarafan turun berperingkat sebelum mencecah D.
Pasaran saham sering memberi amaran lebih awal daripada pasaran sukuk, kerana pemegang saham berada di barisan terakhir dalam tuntutan dan bertindak lebih cepat. Jika anda memegang dana yang ada sukuk syarikat tersenarai, memerhati prestasi saham syarikat itu ialah langkah mudah tetapi berguna. Untuk tanda amaran tadbir urus yang lain, rujuk Tukar CEO / Pengarah Letak Jawatan.
Apa Yang Anda Patut Semak Dalam Dana Sendiri
Anda tidak perlu menjadi penganalisis kredit untuk melindungi diri. Lima langkah ini memadai untuk kebanyakan pelabur runcit.
1. Baca helaian fakta dana (fund fact sheet)
Setiap pengurus dana menerbitkan helaian fakta bulanan. Cari bahagian 10 pegangan teratas. Jika satu penerbit korporat mengambil lebih 10% dana pendapatan tetap anda, itu tumpuan yang tinggi.
2. Semak taburan penarafan
Dana bon dan sukuk biasanya menunjukkan carta pegangan mengikut penarafan (AAA, AA, A, tiada penarafan). Bahagian "tiada penarafan" (unrated) yang besar bermaksud risiko yang sukar dinilai dari luar.
3. Bezakan jenis dana
Dana pasaran wang, dana sukuk kerajaan dan dana pendapatan korporat mungkin semua dilabel "rendah risiko", tetapi risikonya berbeza. Dana pasaran wang memegang instrumen jangka pendek. Dana sukuk korporat boleh memegang penerbit yang jauh lebih lemah demi pulangan lebih tinggi.
4. Curiga dengan pulangan yang terlalu baik
Jika dana pendapatan tetap memberi pulangan jauh melebihi dana sejenis, tanya dari mana datangnya. Pulangan tambahan dalam sukuk hampir selalu bermakna risiko kredit tambahan.
5. Pelbagaikan antara pengurus dan jenis aset
Meletakkan semua simpanan dalam satu dana, atau dalam dana daripada satu pengurus sahaja, menambah satu lagi lapisan risiko. Pengurus yang berbeza mempunyai disiplin kredit yang berbeza.
Jika Dana Anda Sudah Terjejas
Jika anda memegang unit dalam dana yang digantung, langkah praktikalnya ialah:
- Simpan rekod. Penyata unit, tarikh pembelian dan nilai unit terakhir sebelum penggantungan.
- Ikut notis rasmi sahaja. Pengurus dana wajib memaklumkan pemegang unit tentang susunan tebusan dan tarikh urus niaga disambung. Abaikan khabar angin di media sosial.
- Faham hak anda. Pemegang unit diwakili oleh pemegang amanah dana. Aduan boleh dibuat kepada pengurus dana, dan jika tidak selesai, kepada badan pengawal selia seperti Suruhanjaya Sekuriti.
- Jangan buat keputusan kerana panik. Bila urus niaga disambung semula, nilai NAV sudah mencerminkan penilaian terkini. Apa yang anda lakukan seterusnya bergantung pada matlamat dan keperluan tunai anda sendiri, bukan pada tindakan orang lain.
Soalan Lazim
Adakah sukuk lebih selamat daripada saham?
Secara umum, harga sukuk kurang turun naik dan pemegang sukuk dibayar sebelum pemegang saham jika syarikat bermasalah. Tetapi sukuk korporat tetap boleh gagal bayar. Keselamatannya bergantung pada siapa penerbitnya, bukan pada label sukuk itu sendiri.
Adakah sukuk yang gagal bayar menjadi tidak patuh syariah?
Tidak. Status patuh syariah bergantung pada struktur dan akad sukuk. Gagal bayar ialah isu kredit, iaitu keupayaan penerbit menunaikan janji, bukan isu syariah.
Adakah nilai sifar bermakna wang saya hilang terus?
Belum tentu. Nilai sifar ialah penilaian perakaunan kerana tiada kepastian. Dana masih boleh menuntut dan memulihkan sebahagian amaun melalui penyusunan semula atau proses undang-undang. Tetapi pemulihan tidak dijamin dan boleh mengambil masa bertahun-tahun.
Bagaimana saya tahu dana saya memegang sukuk syarikat tertentu?
Semak helaian fakta bulanan dan laporan tahunan atau separuh tahunan dana. Laporan tahunan biasanya menyenaraikan semua pegangan. Anda juga boleh bertanya terus kepada pengurus dana atau ejen unit amanah anda.
Adakah Sukuk Retail atau sukuk kerajaan terdedah kepada risiko yang sama?
Sukuk kerajaan dibayar oleh Kerajaan Malaysia, jadi risiko kreditnya jauh lebih rendah berbanding sukuk syarikat. Ia masih terdedah kepada risiko lain seperti perubahan kadar keuntungan pasaran. Baca lanjut dalam Sukuk Retail Malaysia.
Kenapa dana perlu digantung, bukankah itu tidak adil kepada pelabur?
Penggantungan bertujuan melindungi semua pemegang unit secara sama rata. Tanpa penggantungan, pelabur yang menebus awal mungkin keluar pada NAV yang belum mencerminkan kerugian, dan beban itu beralih kepada pelabur yang tinggal.
Kesimpulan
Gagal bayar sukuk Zetrix dan penilaian sifar oleh ARIM mengingatkan bahawa pelaburan pendapatan tetap juga ada risiko. Label patuh syariah menerangkan struktur, bukan jaminan modal. Risiko sebenar terletak pada kesihatan penerbit, saiz tumpuan dalam dana, dan mekanisme dana bila krisis berlaku.
Pelabur yang faham penarafan kredit, membaca helaian fakta dana dan mempelbagaikan pegangan berada dalam kedudukan jauh lebih baik untuk mengesan masalah sebelum ia menjadi kerugian.
Memahami risiko di sebalik setiap instrumen ialah langkah pertama sebelum anda melabur sendiri, sama ada melalui dana atau terus dalam saham.
Buka akaun CDS untuk melabur terus di Bursa Malaysia dan juga di pasaran saham luar negara seperti US dan Hong Kong.
Muat turun Ebook Asas percuma untuk memahami asas pelaburan saham sebelum anda bermula.